Domain branchendeutschland.de kaufen?
Wir ziehen mit dem Projekt
branchendeutschland.de um.
Sind Sie am Kauf der Domain
branchendeutschland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain branchendeutschland.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
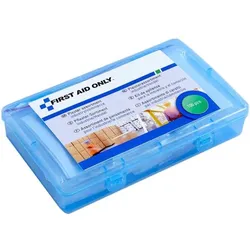
Pflastersortiment First Aid Only, 100-teilig, für Industrie und Handel, in wiederverschließbarer BoxIn Industrie- und Handelsbetrieben können kleinere Verletzungen schnell zu Verzögerungen im Arbeitsablauf führen. Dieses Pflastersortiment von First Aid Only schafft hier Abhilfe durch eine durchdachte Auswahl und direkte Verfügbarkeit geeigneter Materialien. Mit insgesamt 100 Teilen deckt dieses Sortiment eine Vielzahl alltäglicher Bedarfe im gewerblichen Umfeld ab. Fingerverbände, wasserfeste Ovalpflaster sowie sensitive Wundschnellverbände sorgen dafür, dass sowohl in Lagerhallen als auch im Verkaufsraum oder an Maschinenarbeitsplätzen eine schnelle Erstversorgung möglich ist. Die enthaltenen Pflasterarten sind für typische Verletzungen an Fingern, Händen oder Armen konzipiert. Durch die klare Sortierung in der wiederverschließbaren Kunststoffbox behalten Sie stets den Überblick und können im Bedarfsfall rasch reagieren. Die Verpackung ist für den Einsatz im betrieblichen Alltag geeignet: robust, platzsparend und leicht zu verstauen – ob im Erste-Hilfe-Schrank, in der Werkbank oder im Fahrzeug. Damit ist das Pflastersortiment sowohl für Handwerksbetriebe als auch für industrielle Fertigungsumgebungen geeignet. Es trägt dazu bei, Sicherheit und Ordnung im Arbeitsalltag zu wahren und ist eine sinnvolle Ergänzung zur betrieblichen Grundausstattung. First Aid Only bietet mit diesem Sortiment eine praxistaugliche Lösung für Unternehmen, die auf funktionale und griffbereite Erste-Hilfe-Produkte setzen. Ob für die Belegschaft im Lager, in der Montage oder im Handel – hier ist alles enthalten, was bei kleinen Verletzungen zählt. Ausführung: * Hochwertiges, insgesamt 100 Teile umfassendes Pflastersortiment * Konzipiert und zusammengestellt für die Verwendung in Industrie- und Handelsbetrieben * Bestens geeignet zur schnellen Erstversorgung von kleineren VerletzungenInhalt: * 10 x Fingergelenk-Verbände * 10 x Fingerkuppen-Verbände * 10 x Finger-Verbände * 10 x Ovalpflaster, wasserfest * 10 x Ovalpflaster * 15 x kleine Pflaster * 15 x Pflaster * 10 x Wundschnellverbände * 10 x Wundschnellverbände, sensitivWeitere Details: * Lieferung erfolgt in wiederverschließbarer Box * Material Box: Kunststoff11,89 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Olympia LS 6100 2D LED-Barcode-Scanner mit USB-Anschluss – Präzises Scannen für Handel und IndustrieLS 6100 2D LED-Barcode-Scanner – Präzision, Schnelligkeit und Zuverlässigkeit im kompakten Design Der LS 6100 ist ein moderner 2D LED-Barcode-Scanner, der für höchste Effizienz im täglichen Einsatz entwickelt wurde. Dank seiner präzisen Scanleistung...39,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **


Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Estg:
-
First Aid Only 100-teiliges Pflastersortiment »Industrie/Handel«, 21x4.2x13.5 cm100-teiliges Pflastersortiment »Industrie/Handel«, Höhe: 42 mm, Tiefe: 135 mm, Breite: 210 mm, Inhalt: 100-teiliges Pflastersortiment, gefüllt: Ja, Gesundheit/Wundversorgung/Pflaster10,08 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Pflastersortiment First Aid Only, 100-teilig, für Industrie und Handel, in wiederverschließbarer BoxIn Industrie- und Handelsbetrieben können kleinere Verletzungen schnell zu Verzögerungen im Arbeitsablauf führen. Dieses Pflastersortiment von First Aid Only schafft hier Abhilfe durch eine durchdachte Auswahl und direkte Verfügbarkeit geeigneter Materialien. Mit insgesamt 100 Teilen deckt dieses Sortiment eine Vielzahl alltäglicher Bedarfe im gewerblichen Umfeld ab. Fingerverbände, wasserfeste Ovalpflaster sowie sensitive Wundschnellverbände sorgen dafür, dass sowohl in Lagerhallen als auch im Verkaufsraum oder an Maschinenarbeitsplätzen eine schnelle Erstversorgung möglich ist. Die enthaltenen Pflasterarten sind für typische Verletzungen an Fingern, Händen oder Armen konzipiert. Durch die klare Sortierung in der wiederverschließbaren Kunststoffbox behalten Sie stets den Überblick und können im Bedarfsfall rasch reagieren. Die Verpackung ist für den Einsatz im betrieblichen Alltag geeignet: robust, platzsparend und leicht zu verstauen – ob im Erste-Hilfe-Schrank, in der Werkbank oder im Fahrzeug. Damit ist das Pflastersortiment sowohl für Handwerksbetriebe als auch für industrielle Fertigungsumgebungen geeignet. Es trägt dazu bei, Sicherheit und Ordnung im Arbeitsalltag zu wahren und ist eine sinnvolle Ergänzung zur betrieblichen Grundausstattung. First Aid Only bietet mit diesem Sortiment eine praxistaugliche Lösung für Unternehmen, die auf funktionale und griffbereite Erste-Hilfe-Produkte setzen. Ob für die Belegschaft im Lager, in der Montage oder im Handel – hier ist alles enthalten, was bei kleinen Verletzungen zählt. Ausführung: * Hochwertiges, insgesamt 100 Teile umfassendes Pflastersortiment * Konzipiert und zusammengestellt für die Verwendung in Industrie- und Handelsbetrieben * Bestens geeignet zur schnellen Erstversorgung von kleineren VerletzungenInhalt: * 10 x Fingergelenk-Verbände * 10 x Fingerkuppen-Verbände * 10 x Finger-Verbände * 10 x Ovalpflaster, wasserfest * 10 x Ovalpflaster * 15 x kleine Pflaster * 15 x Pflaster * 10 x Wundschnellverbände * 10 x Wundschnellverbände, sensitivWeitere Details: * Lieferung erfolgt in wiederverschließbarer Box * Material Box: Kunststoff11,89 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Olympia LS 6100 2D LED-Barcode-Scanner mit USB-Anschluss – Präzises Scannen für Handel und IndustrieLS 6100 2D LED-Barcode-Scanner – Präzision, Schnelligkeit und Zuverlässigkeit im kompakten Design Der LS 6100 ist ein moderner 2D LED-Barcode-Scanner, der für höchste Effizienz im täglichen Einsatz entwickelt wurde. Dank seiner präzisen Scanleistung...39,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Triple Transformation: New Work, Digitalisierung und NachhaltigkeitTriple Transformation: New Work, Digitalisierung und Nachhaltigkeit , Konzepte - Erfahrungen - Zukunftsperspektiven , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240901, Produktform: Kartoniert, Redaktion: Wintermann, Ole~Daheim, Cornelia, Seitenzahl/Blattzahl: 332, Keyword: Digitalisierung; Nachhaltigkeit; New Work; Transformation; Triple Transformation, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Business / Management~Management, Fachkategorie: Management und Managementtechniken, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Strategisches Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 235, Breite: 158, Höhe: 21, Gewicht: 582, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.